Ramai pemilik Sdn Bhd memegang dua peranan pada masa yang sama — sebagai pemegang saham dan juga pengarah syarikat. Apabila syarikat mula menjana pendapatan, antara persoalan yang sering timbul ialah sama ada gaji pengarah Sdn Bhd boleh dibayar setiap bulan seperti pekerja biasa.
Jawapannya bergantung kepada bentuk bayaran dan peranan sebenar seseorang pengarah dalam syarikat. Pengarah yang bekerja dan menerima gaji atau remuneration atas perkhidmatan kepada syarikat boleh menerima bayaran daripada syarikat, tetapi pembayaran tersebut perlu direkod dan diuruskan dengan betul.
Malah, KWSP secara khusus menyenaraikan pengarah syarikat yang menerima gaji atau remuneration atas perkhidmatan kepada syarikat sebagai antara kategori yang secara umumnya tertakluk kepada caruman KWSP.
Artikel ini menerangkan perbezaan antara gaji, director’s fee dan dividen serta perkara berkaitan PCB, KWSP dan rekod akaun yang perlu diberi perhatian.
Apa Itu Gaji Pengarah Sdn Bhd?
Gaji pengarah Sdn Bhd ialah bayaran yang diterima oleh seseorang pengarah kerana menjalankan tugas atau memberikan perkhidmatan kepada syarikat.
Contohnya, seseorang mungkin merupakan pengarah dan pemegang saham sebuah syarikat, tetapi pada masa yang sama bekerja secara aktif sebagai:
- Managing Director;
- Chief Executive Officer;
- Operations Director;
- Sales Director;
- Finance Director; atau
- pengarah eksekutif yang menguruskan operasi harian.
Dalam keadaan ini, bayaran kepada pengarah perlu dibezakan daripada wang yang diterima semata-mata kerana beliau memiliki saham syarikat.
Gaji Pengarah, Director’s Fee dan Dividen Tidak Sama
Ini merupakan antara perkara paling penting untuk difahami oleh pemilik Sdn Bhd.
Ketiga-tiga pembayaran boleh menyebabkan wang keluar daripada syarikat kepada individu yang sama, tetapi sifat pembayaran tersebut berbeza.
| Jenis Bayaran | Tujuan | Asas Bayaran |
|---|---|---|
| Gaji | Bayaran kerana bekerja atau memberikan perkhidmatan kepada syarikat | Pekerjaan / perkhidmatan |
| Director’s Fee | Fi yang dibayar atas kapasiti sebagai pengarah | Jawatan sebagai pengarah |
| Dividen | Agihan kepada pemegang saham | Pemilikan saham |
Oleh itu, seseorang boleh menjadi director + shareholder + employee dalam syarikat yang sama, tetapi setiap bayaran perlu dikenal pasti berdasarkan sifat sebenarnya.
Bolehkah Pengarah Sdn Bhd Ambil Gaji Setiap Bulan?
Pengarah yang bekerja untuk syarikat boleh menerima remuneration bagi perkhidmatan yang diberikan.
Dari sudut KWSP, mana-mana pengarah syarikat yang menerima wages atau remuneration bagi perkhidmatan kepada syarikat disenaraikan sebagai kategori pekerja yang secara umumnya tertakluk kepada caruman. KWSP juga menyatakan bahawa semua salaried directors perlu didaftarkan sebagai ahli dan mencarum. EPF
Contohnya, seorang pemegang saham memiliki 70% saham ABC Sdn Bhd dan turut menjadi Managing Director.
Beliau menguruskan pekerja, pelanggan, jualan dan operasi syarikat setiap hari.
Syarikat boleh mempunyai struktur pembayaran seperti:
Gaji Managing Director: RM8,000 sebulan
Pembayaran tersebut perlu diproses dan direkodkan sebagai remuneration yang berkaitan, bukannya sekadar memindahkan RM8,000 daripada akaun syarikat ke akaun peribadi tanpa rekod.
Berapa Gaji Pengarah Sdn Bhd yang Sesuai?
Tiada satu angka yang sesuai untuk semua syarikat.
Jumlah gaji pengarah Sdn Bhd biasanya bergantung kepada beberapa faktor seperti:
- kemampuan kewangan syarikat;
- skop tugas pengarah;
- kedudukan dan tanggungjawab;
- jumlah masa yang diberikan kepada syarikat;
- prestasi syarikat;
- struktur remuneration syarikat; dan
- dokumentasi atau perjanjian berkaitan.
Sebagai contoh, sebuah syarikat yang baru bermula dengan keuntungan RM5,000 sebulan mempunyai kedudukan kewangan yang sangat berbeza daripada syarikat yang menjana keuntungan RM100,000 sebulan.
Gaji tidak sepatutnya ditentukan semata-mata berdasarkan berapa banyak wang yang pemilik mahu keluarkan daripada akaun syarikat.
Adakah Gaji Pengarah Kena KWSP?
Ini bergantung kepada sifat hubungan dan pembayaran tersebut.
KWSP menyatakan bahawa kewajipan mencarum melibatkan pekerja yang bekerja di bawah contract of service atau apprenticeship. KWSP turut secara khusus menyenaraikan pengarah syarikat yang menerima wages atau remuneration bagi perkhidmatan kepada syarikat sebagai kategori yang secara umumnya tertakluk kepada caruman.
Bagi pekerja Malaysia berumur bawah 60 tahun, kadar semasa KWSP adalah:
| Gaji Bulanan | Bahagian Pekerja | Bahagian Majikan |
|---|---|---|
| RM5,000 dan ke bawah | 11% | 13% |
| Lebih RM5,000 | 11% | 12% |
Kadar tersebut berkuat kuasa bagi gaji/upah mulai Oktober 2025 dan masih disenaraikan dalam Jadual Ketiga KWSP yang dikemas kini pada Mei 2026. Bagi amaun sehingga RM20,000, caruman sebenar perlu dirujuk kepada jadual caruman dan bukan sekadar mengira peratus tepat.
Caruman perlu dibayar kepada KWSP sebelum atau pada 15 haribulan bulan berikutnya.
Adakah Gaji Pengarah Kena PCB?
Gaji atau remuneration pengarah juga perlu dinilai dari sudut cukai pendapatan individu.
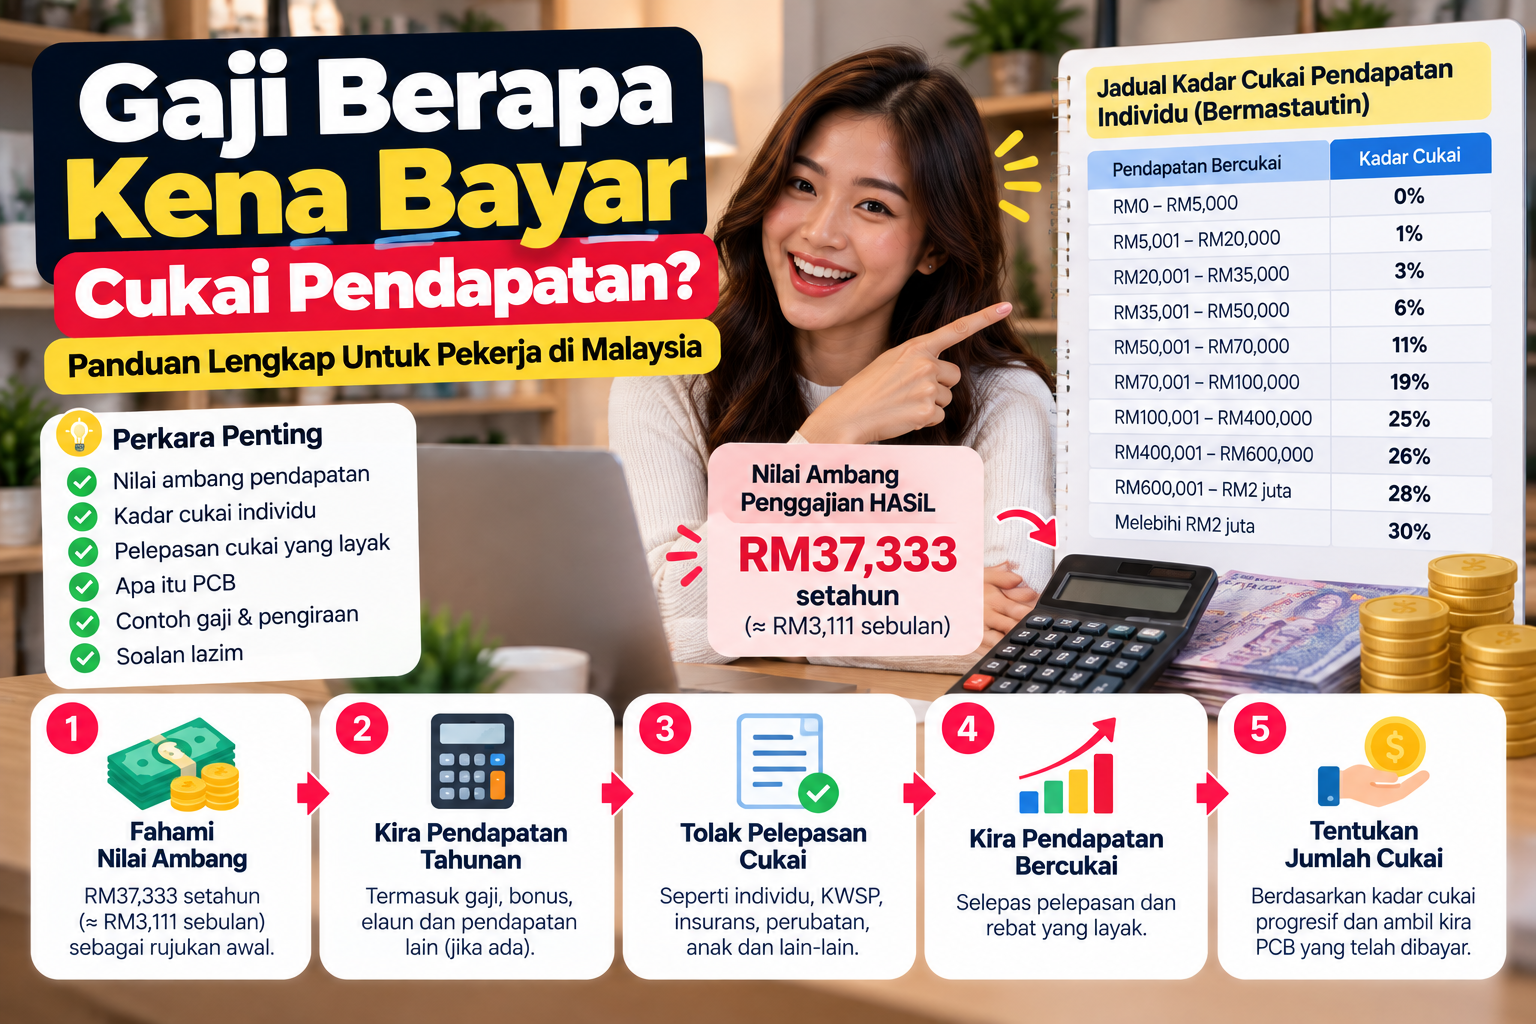
PCB ialah mekanisme potongan cukai daripada remuneration pekerja yang dibuat oleh majikan sepanjang tahun. HASiL mempunyai garis panduan khusus berkaitan Potongan Cukai Bulanan di bawah Kaedah-Kaedah Cukai Pendapatan (Potongan daripada Saraan) 1994.
Amaun PCB bukan kadar tetap seperti 5% atau 10% daripada gaji. Ia bergantung kepada pengiraan PCB berdasarkan maklumat pekerja dan remuneration yang diterima.
Ini bermaksud syarikat yang membayar gaji pengarah Sdn Bhd perlu memastikan kedudukan PCB dinilai sebagai sebahagian daripada proses payroll.
Untuk penerangan lebih terperinci, baca panduan TAZC mengenai PCB Majikan: Cara Kira dan Bayar Potongan Cukai Bulanan Pekerja.
Bagaimana Pula dengan Director’s Fee?
Director’s fee tidak semestinya sama dengan gaji bulanan.
Ia merupakan pembayaran kepada seseorang kerana kapasiti beliau sebagai pengarah syarikat.
Bagi private company atau Sdn Bhd, Seksyen 230 Akta Syarikat 2016 membenarkan Board, tertakluk kepada constitution syarikat, meluluskan fees dan benefits payable kepada directors. Kelulusan tersebut perlu direkodkan dalam minit mesyuarat pengarah dan Board perlu memaklumkan pemegang saham mengenai kelulusan tersebut dalam tempoh 14 hari.
Sebab itu pembayaran director’s fee sebaiknya tidak dibuat seperti pengeluaran wang biasa daripada akaun syarikat tanpa dokumentasi.
Adakah Director’s Fee Kena Cukai?
Director’s fee boleh menjadi pendapatan bercukai kepada penerimanya.
Dalam spesifikasi PCB HASiL, director fee yang diterima dalam tahun semasa dinyatakan sebagai sebahagian daripada gross income from employment bagi tahun ia diterima dan pengiraan PCB dibuat menggunakan formula additional remuneration.
Ini juga menunjukkan mengapa pemilik syarikat perlu membezakan antara:
salary → director’s fee → dividend → reimbursement → repayment of director’s loan
Walaupun semuanya boleh menyebabkan wang dipindahkan daripada syarikat kepada pengarah, rawatan akaun dan cukainya tidak semestinya sama.
Gaji Pengarah vs Director’s Fee
Perbezaan asas boleh dilihat seperti berikut:
| Perkara | Gaji Pengarah | Director’s Fee |
|---|---|---|
| Asas bayaran | Perkhidmatan / pekerjaan | Kapasiti sebagai pengarah |
| Kekerapan | Lazimnya bulanan | Mengikut kelulusan dan struktur syarikat |
| Payroll | Lazimnya diproses melalui payroll | Perlu dikenal pasti dan direkod secara berasingan |
| Dokumentasi | Rekod payroll dan dokumen berkaitan pekerjaan | Kelulusan dan rekod korporat yang berkaitan |
Gaji Pengarah vs Dividen
Perbezaan ini juga penting terutama bagi pengarah yang merupakan pemegang saham.
Gaji dibayar kerana seseorang bekerja atau memberikan perkhidmatan kepada syarikat.
Dividen pula merupakan agihan kepada seseorang dalam kapasiti sebagai pemegang saham.
Sebagai contoh, Ali merupakan pemegang saham 80% dan Managing Director ABC Sdn Bhd.
Sepanjang tahun, beliau mungkin menerima:
- gaji sebagai Managing Director;
- director’s fee yang diluluskan;
- reimbursement bagi perbelanjaan syarikat yang beliau dahulukan; dan
- dividen sebagai pemegang saham.
Semua pembayaran ini tidak patut dimasukkan ke dalam satu akaun umum sebagai “duit owner”.
Setiap transaksi perlu mempunyai klasifikasi dan dokumen sokongan yang sesuai.
Boleh Ke Pengarah Transfer Duit Syarikat Terus ke Akaun Sendiri?
Pemilik Sdn Bhd perlu berhati-hati dengan amalan ini.
Sdn Bhd ialah entiti undang-undang yang berasingan daripada pemegang sahamnya. Duit dalam akaun bank syarikat bukan secara automatik menjadi duit peribadi pemegang saham hanya kerana beliau memiliki syarikat.
Apabila wang dipindahkan kepada pengarah, transaksi tersebut perlu mempunyai sebab dan rekod yang jelas.
Contohnya:
| Transaksi | Kemungkinan Rekod |
|---|---|
| Bayaran kerja bulanan | Gaji / remuneration |
| Fi kerana menjadi director | Director’s fee |
| Pengarah bayar bil syarikat menggunakan duit sendiri | Reimbursement / akaun pengarah, bergantung kepada transaksi |
| Syarikat membayar semula wang yang dipinjam daripada pengarah | Repayment of director’s loan |
| Agihan kepada shareholder | Dividen, jika memenuhi syarat berkaitan |
Jika semua pengeluaran hanya direkodkan sebagai “withdrawal”, akaun syarikat boleh menjadi sukar untuk disediakan dan transaksi sukar dijelaskan kemudian.
Contoh Gaji Pengarah Sdn Bhd RM8,000
Katakan seorang pengarah eksekutif menerima gaji kasar sebanyak RM8,000 sebulan.
Struktur payroll secara ringkas mungkin kelihatan seperti:
Gaji kasar: RM8,000
Tolak caruman pekerja: mengikut jadual KWSP yang terpakai
Tolak PCB: mengikut pengiraan PCB individu
Potongan lain: jika berkenaan
Gaji bersih: baki selepas potongan
Syarikat pula mempunyai kos tambahan seperti bahagian caruman majikan yang berkaitan.
Untuk KWSP, pekerja Malaysia bawah 60 tahun yang bergaji lebih RM5,000 mempunyai kadar caruman pekerja 11% dan majikan 12%, tertakluk kepada Jadual Ketiga KWSP bagi pengiraan amaun sebenar. EPF
Jumlah PCB pula tidak boleh ditentukan hanya daripada angka RM8,000 kerana ia bergantung kepada maklumat percukaian individu.
Dokumen yang Patut Disimpan
Pembayaran kepada pengarah perlu disokong oleh rekod yang teratur.
Bergantung kepada jenis pembayaran, dokumen yang berkaitan boleh termasuk:
- kontrak atau surat pelantikan;
- rekod payroll;
- payslip;
- rekod pembayaran bank;
- rekod PCB;
- rekod caruman KWSP;
- board resolution atau minutes yang berkaitan;
- rekod director’s fee;
- claim dan resit bagi reimbursement;
- rekod director’s loan; dan
- dokumen berkaitan dividen.
Rekod yang tersusun bukan sahaja memudahkan penyediaan akaun, malah membantu membezakan perbelanjaan syarikat daripada transaksi peribadi pengarah.
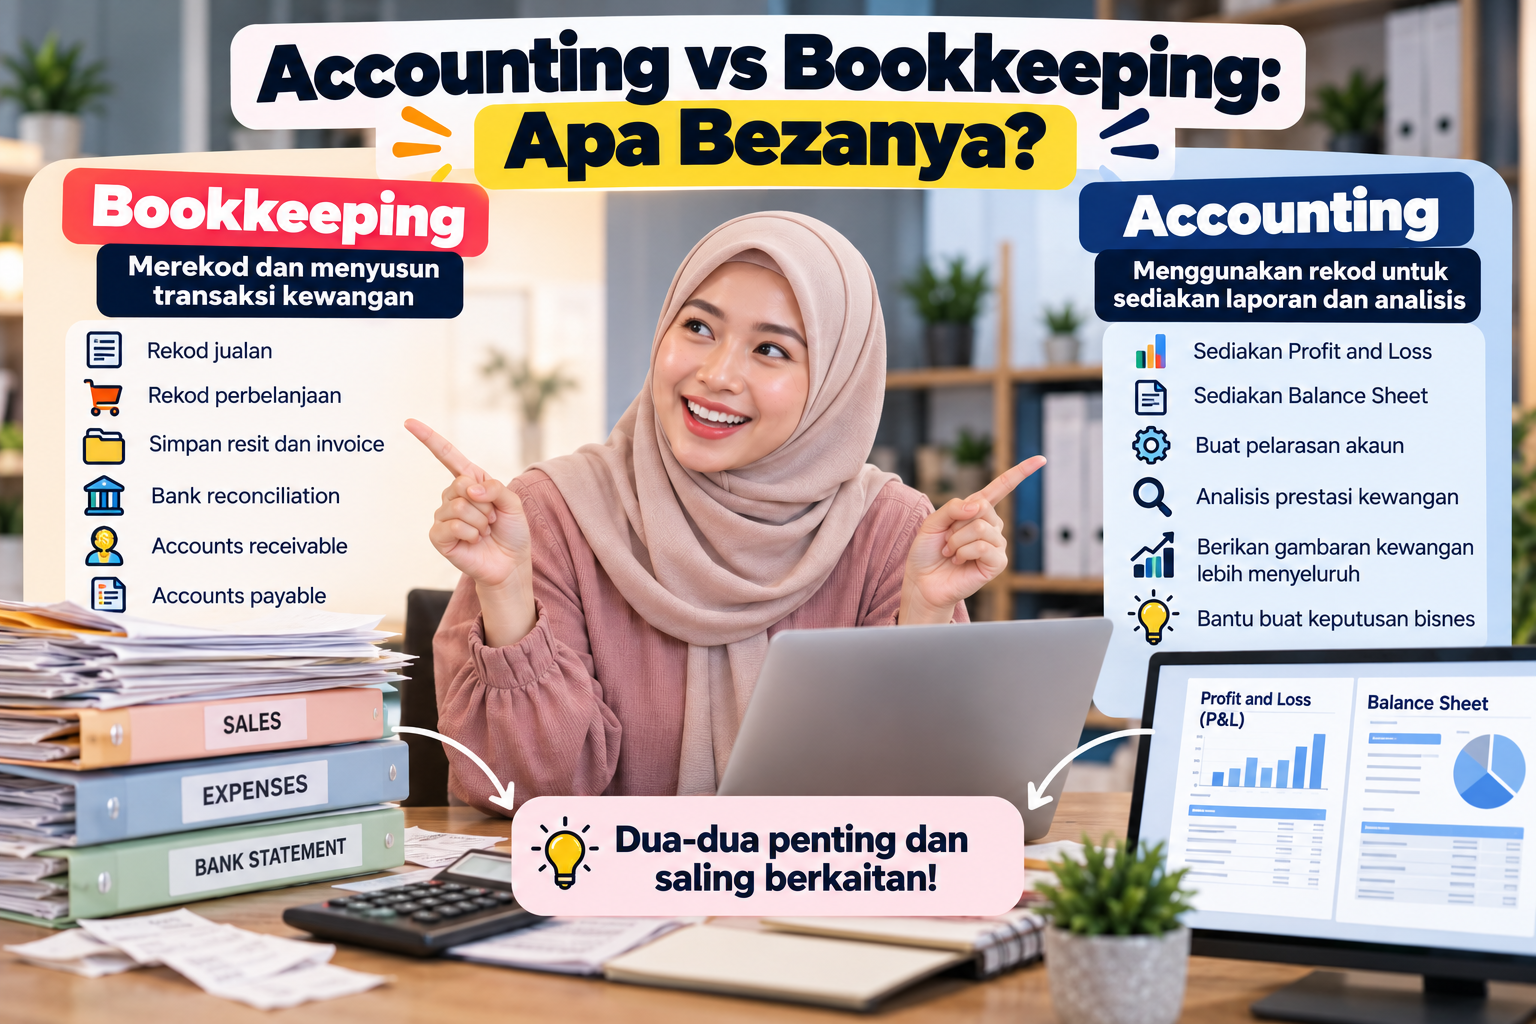
Jika rekod syarikat masih bercampur-campur, anda boleh membaca panduan TAZC mengenai cara membuat akaun perniagaan.
Kesilapan Biasa Pemilik Sdn Bhd
Antara kesilapan yang sering berlaku ialah menganggap semua wang dalam akaun syarikat sebagai duit owner.
Kesilapan lain termasuk:
- mengambil duit tanpa merekodkan tujuan transaksi;
- menganggap gaji dan dividen sebagai perkara yang sama;
- membayar director’s fee tanpa dokumentasi yang sesuai;
- tidak memproses gaji melalui rekod payroll;
- tidak menyemak kewajipan PCB;
- tidak mencarum KWSP bagi salaried director yang tertakluk;
- mencampurkan perbelanjaan peribadi dengan perbelanjaan syarikat;
- tidak menyimpan payslip dan bukti pembayaran; dan
- merekod semua transaksi pengarah sebagai director’s loan tanpa melihat sifat sebenar transaksi.
Akaun yang dikemas kini secara berkala memudahkan syarikat mengenal pasti transaksi ini sebelum hujung tahun kewangan.
Soalan Lazim Mengenai Gaji Pengarah Sdn Bhd
Bolehkah director Sdn Bhd ambil gaji?
Ya. Pengarah yang bekerja atau memberikan perkhidmatan kepada syarikat boleh menerima remuneration daripada syarikat. Bagi salaried director, kewajipan payroll dan caruman yang berkaitan perlu diberi perhatian. KWSP secara khusus menyatakan semua salaried directors perlu didaftarkan dan mencarum.
Pengarah yang juga shareholder boleh ambil gaji?
Boleh. Status sebagai shareholder tidak semestinya menghalang seseorang daripada menerima gaji kerana menjalankan tugas untuk syarikat. Namun, gaji dan pulangan atas pemilikan saham seperti dividen perlu direkodkan secara berasingan.
Adakah gaji pengarah kena KWSP?
KWSP menyatakan pengarah syarikat yang menerima wages atau remuneration atas perkhidmatan kepada syarikat termasuk dalam kategori yang secara umumnya tertakluk kepada caruman, dan semua salaried directors perlu mendaftar serta mencarum.
Adakah gaji pengarah kena PCB?
Jika pembayaran merupakan remuneration yang tertakluk kepada PCB, majikan perlu mengira PCB menggunakan kaedah yang ditetapkan HASiL. Amaunnya bergantung kepada keadaan percukaian individu dan bukan satu kadar tetap.
Adakah director’s fee sama dengan gaji?
Tidak semestinya. Gaji biasanya berkaitan dengan pekerjaan atau perkhidmatan yang dilakukan, manakala director’s fee ialah bayaran dalam kapasiti sebagai pengarah.
Siapa yang meluluskan director’s fee Sdn Bhd?
Bagi private company, Board boleh, tertakluk kepada constitution syarikat, meluluskan fees dan benefits payable kepada directors. Kelulusan perlu direkodkan dalam minutes dan shareholders perlu dimaklumkan dalam tempoh 14 hari.
Boleh ke owner ambil duit syarikat bila-bila masa?
Pemindahan wang kepada owner atau director perlu mempunyai asas dan rekod yang jelas. Ia mungkin merupakan gaji, reimbursement, director’s fee, repayment of director’s loan, dividen atau transaksi lain bergantung kepada keadaan sebenar.
Kesimpulan
Gaji pengarah Sdn Bhd boleh menjadi sebahagian daripada struktur remuneration bagi pengarah yang aktif bekerja dan memberikan perkhidmatan kepada syarikat. Namun, bayaran tersebut perlu dibezakan dengan director’s fee, dividen, reimbursement dan director’s loan.
Lebih penting, setiap transaksi antara syarikat dengan pengarah perlu direkodkan berdasarkan sifat sebenar pembayaran tersebut.
Apabila syarikat semakin berkembang, pengurusan payroll, PCB, caruman, akaun pengarah dan rekod kewangan juga menjadi semakin penting.
Jika anda mempunyai Sdn Bhd dan tidak pasti bagaimana hendak merekodkan gaji pengarah, director’s fee, director’s loan atau transaksi pemegang saham, TAZC boleh membantu anda menguruskan akaun dan cukai syarikat dengan lebih teratur.
Tak pasti struktur bayaran kepada pengarah syarikat anda direkodkan dengan betul? Hubungi TAZC melalui WhatsApp untuk berbincang dengan team kami.