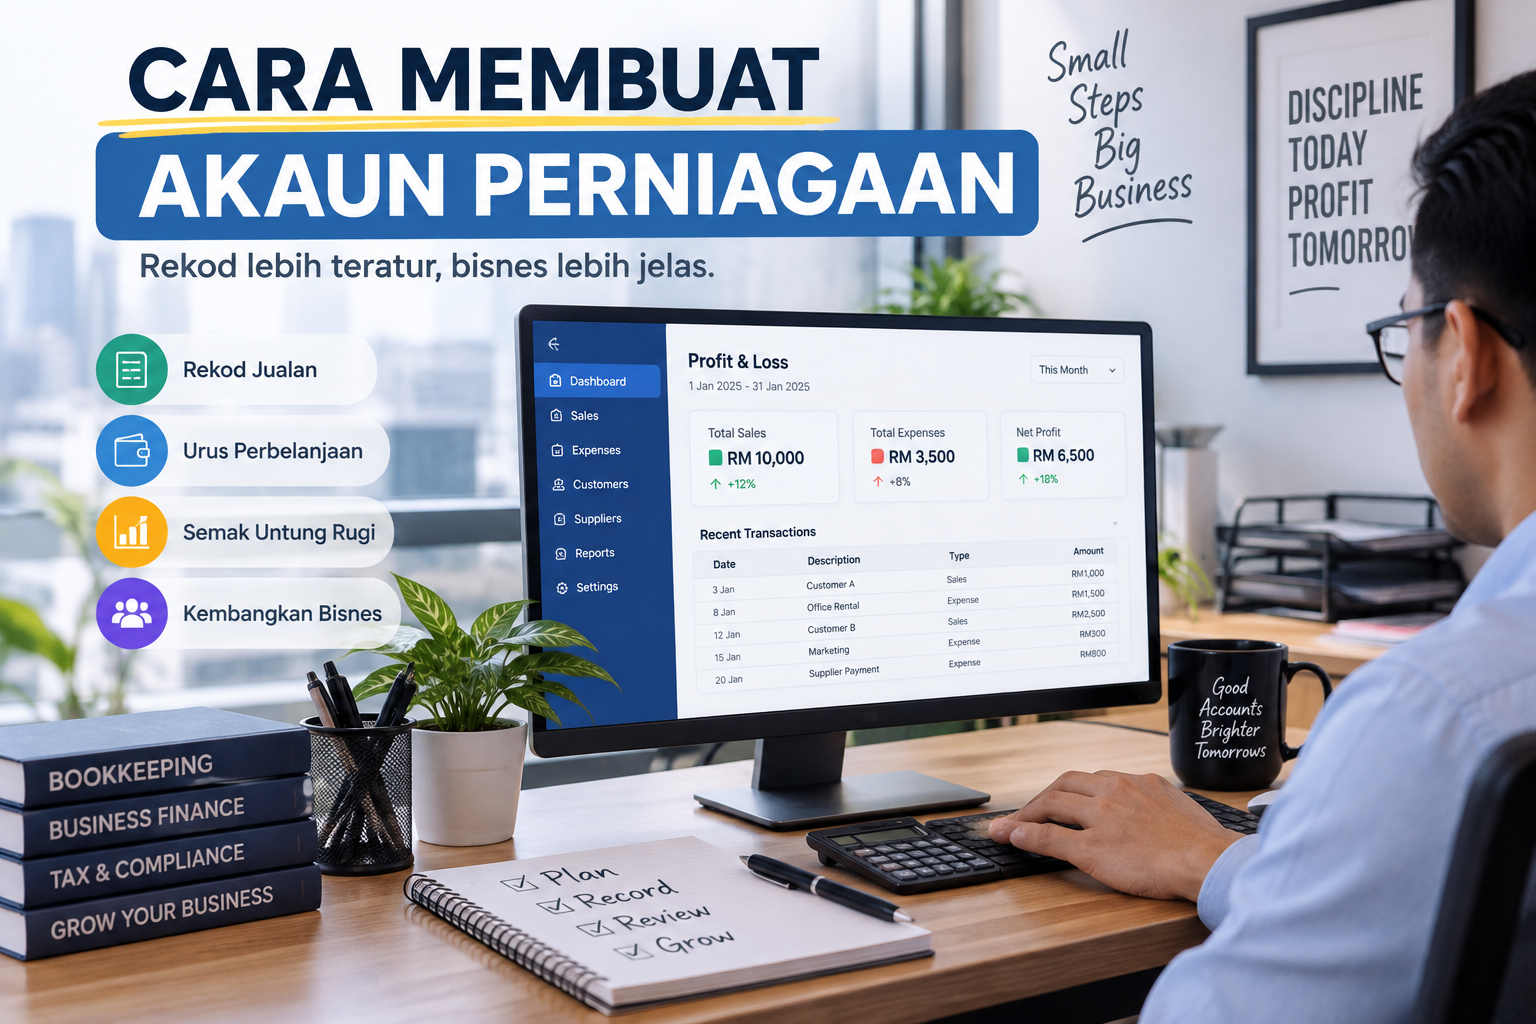
Bagaimana cara membuat akaun perniagaan?
Secara asasnya, anda perlu merekod semua transaksi bisnes, mengasingkan pendapatan dan perbelanjaan, menyimpan dokumen sokongan, menyemak transaksi dengan bank dan menyediakan laporan kewangan secara berkala.
Bunyinya mungkin rumit, terutamanya jika anda baru memulakan perniagaan. Tetapi asas pengurusan akaun sebenarnya boleh difahami secara langkah demi langkah.
Sebagai pemilik bisnes, anda tidak semestinya perlu menjadi akauntan. Namun, anda sepatutnya boleh menjawab beberapa soalan asas seperti:
- Berapa jumlah jualan bulan ini?
- Berapa jumlah perbelanjaan?
- Berapa pelanggan masih belum membayar?
- Berapa hutang kepada supplier?
- Berapa baki tunai yang ada?
- Adakah bisnes sebenarnya untung atau rugi?
Dalam panduan cara membuat akaun perniagaan ini, kita akan menggunakan contoh nombor yang mudah supaya anda boleh memahami bagaimana transaksi bisnes akhirnya menjadi rekod kewangan yang lebih tersusun.
Cara Membuat Akaun Perniagaan Dalam 9 Langkah
Untuk gambaran cepat, proses asas boleh disusun seperti berikut:
- Asingkan duit bisnes dan duit peribadi.
- Kumpulkan dokumen perniagaan.
- Rekod semua jualan.
- Rekod semua perbelanjaan.
- Kategorikan transaksi dengan betul.
- Buat bank reconciliation.
- Semak hutang pelanggan.
- Semak hutang kepada supplier.
- Sediakan laporan kewangan.
Mari kita lihat setiap langkah dengan lebih terperinci.
1. Asingkan Duit Bisnes Dengan Duit Peribadi
Langkah pertama dalam cara membuat akaun perniagaan ialah memastikan transaksi bisnes dapat dikenal pasti dengan jelas.
Elakkan menggunakan satu akaun bank untuk terlalu banyak transaksi peribadi dan perniagaan sehingga sukar untuk membezakan kedua-duanya.
Bayangkan bank statement anda mempunyai transaksi seperti berikut:
| Transaksi | Jumlah | Jenis |
|---|---|---|
| Bayaran Customer A | RM2,500 | Bisnes |
| Beli barang bisnes | RM120 | Bisnes |
| Makan bersama keluarga | RM80 | Peribadi |
| Bayaran Customer B | RM1,000 | Bisnes |
| Shopping peribadi | RM300 | Peribadi |
Jika terdapat ratusan transaksi seperti ini setiap bulan, proses mengenal pasti transaksi bisnes akan menjadi semakin sukar.
Sebab itu pemisahan yang jelas antara kewangan peribadi dan perniagaan boleh memudahkan proses bookkeeping dan semakan transaksi.
2. Kumpulkan Semua Dokumen Perniagaan
Bank statement sahaja tidak semestinya memberikan semua maklumat yang diperlukan untuk memahami sesuatu transaksi.
Anda juga perlu menyimpan dokumen sokongan yang berkaitan.
Antaranya:
- sales invoice;
- purchase invoice;
- receipt;
- bank statement;
- payment voucher;
- payroll record;
- dokumen pinjaman; dan
- dokumen lain yang berkaitan dengan transaksi perniagaan.
Jangan tunggu sehingga hujung tahun sebelum mula mencari semula semua resit dan invoice.
Anda boleh menggunakan struktur folder seperti:
2026 → Januari → Sales / Purchases / Expenses / Bank
Kemudian gunakan struktur yang sama untuk Februari, Mac dan bulan-bulan seterusnya.
Tujuannya ialah supaya dokumen lebih mudah dicari semula apabila diperlukan.
3. Rekod Semua Jualan
Langkah seterusnya dalam cara membuat akaun perniagaan ialah merekod transaksi jualan secara konsisten.
Contohnya, sebuah perniagaan mempunyai transaksi berikut sepanjang bulan Januari:
| Tarikh | Pelanggan | Jumlah |
|---|---|---|
| 3 Jan | Customer A | RM1,000 |
| 8 Jan | Customer B | RM2,500 |
| 15 Jan | Customer C | RM1,500 |
| 25 Jan | Customer D | RM5,000 |
| Jumlah Jualan | RM10,000 | |
Berdasarkan contoh di atas, jumlah jualan ialah RM10,000.
Tetapi jangan terus membuat kesimpulan bahawa:
RM10,000 sales = RM10,000 profit.
Kita masih perlu mengambil kira kos dan perbelanjaan berkaitan perniagaan.
4. Rekod Semua Perbelanjaan Bisnes
Selepas merekod jualan, senaraikan pula transaksi berkaitan perbelanjaan.
Contohnya:
| Kategori Perbelanjaan | Jumlah |
|---|---|
| Sewa | RM1,500 |
| Marketing | RM1,000 |
| Software | RM200 |
| Telefon / Internet | RM150 |
| Pengangkutan Bisnes | RM300 |
| Lain-lain | RM350 |
| Jumlah Perbelanjaan | RM3,500 |
Dalam contoh ini:
Jumlah jualan = RM10,000
Jumlah perbelanjaan dalam contoh = RM3,500
Namun, pengiraan keuntungan sebenar masih bergantung kepada kos jualan, klasifikasi transaksi dan perkara perakaunan lain yang berkaitan.
5. Kategorikan Transaksi Dengan Betul
Ini merupakan salah satu bahagian paling penting apabila belajar cara membuat akaun perniagaan.
Kesilapan biasa ialah menganggap:
Semua duit masuk = sales
dan
Semua duit keluar = expenses.
Sebenarnya, transaksi perlu dikenal pasti berdasarkan sifat sebenar transaksi tersebut.
| Contoh Transaksi | Kategori / Catatan |
|---|---|
| Bayaran pelanggan | Boleh berkaitan hasil jualan atau receivable |
| Sewa pejabat | Perbelanjaan operasi |
| Bayaran kepada supplier | Boleh berkaitan pembelian, kos jualan atau payable |
| Beli komputer untuk syarikat | Boleh diklasifikasikan sebagai aset bergantung kepada keadaan |
| Owner masukkan RM20,000 | Tidak semestinya hasil jualan |
| Terima pinjaman RM50,000 | Bukan hasil jualan; boleh mewujudkan liabiliti |
| Bayaran balik pinjaman | Tidak semestinya keseluruhan bayaran merupakan expense |
Sebab itu, jangan tentukan kategori transaksi hanya berdasarkan sama ada wang masuk atau keluar daripada akaun bank.
Setiap transaksi perlu dilihat berdasarkan tujuan dan sifat sebenar transaksi tersebut.
6. Buat Bank Reconciliation
Selepas transaksi direkod, anda perlu membandingkan rekod tersebut dengan bank statement.
Proses ini dikenali sebagai bank reconciliation.
Contohnya:
| Perkara | Jumlah |
|---|---|
| Baki mengikut rekod akaun | RM20,500 |
| Baki mengikut bank statement | RM19,900 |
| Perbezaan Yang Perlu Disemak | RM600 |
Dalam situasi ini terdapat perbezaan sebanyak RM600.
Anda perlu mencari puncanya.
Antara kemungkinan ialah:
- bank charges belum direkod;
- terdapat transaksi yang tertinggal;
- jumlah transaksi tersalah masukkan;
- transaksi direkod dua kali; atau
- terdapat transaksi yang masih belum dikenal pasti.
Bank reconciliation membantu mengesan perbezaan antara rekod akaun dengan transaksi sebenar di bank.
7. Rekod Pelanggan Yang Masih Belum Membayar
Jualan tidak semestinya bermaksud wang sudah diterima.
Contohnya, anda mengeluarkan invoice kepada Customer A sebanyak RM5,000 tetapi pelanggan diberikan tempoh 30 hari untuk membuat pembayaran.
Transaksi tersebut mungkin sudah menjadi sebahagian daripada rekod jualan mengikut asas perakaunan yang digunakan, tetapi wangnya masih belum diterima.
Contoh senarai Accounts Receivable:
| Pelanggan | Invoice | Belum Dibayar |
|---|---|---|
| Customer A | INV-001 | RM5,000 |
| Customer B | INV-002 | RM2,500 |
| Jumlah Accounts Receivable | RM7,500 | |
Dalam contoh ini, syarikat masih mempunyai RM7,500 yang belum diterima daripada pelanggan.
Ini menerangkan kenapa:
Sales tidak semestinya sama dengan cash received.
8. Rekod Hutang Kepada Supplier
Konsep yang sama berlaku apabila syarikat membeli barang atau perkhidmatan daripada supplier secara kredit.
Contohnya:
| Supplier | Status | Belum Dibayar |
|---|---|---|
| Supplier A | Belum Bayar | RM8,000 |
| Supplier B | Belum Bayar | RM3,000 |
| Jumlah Accounts Payable | RM11,000 | |
Walaupun RM11,000 tersebut mungkin masih berada dalam bank pada hari ini, syarikat mempunyai obligasi untuk membuat pembayaran kepada supplier.
Inilah sebabnya baki dalam bank tidak boleh digunakan sendirian untuk menentukan keuntungan bisnes.
9. Sediakan Profit & Loss
Selepas transaksi direkod dan dikategorikan, salah satu laporan penting yang boleh disediakan ialah Profit & Loss Statement (P&L) atau Penyata Untung Rugi.
Berikut ialah contoh yang dipermudahkan:
| Profit & Loss | Jumlah |
|---|---|
| Revenue | RM20,000 |
| (-) Cost of Sales | RM7,000 |
| Gross Profit | RM13,000 |
| (-) Operating Expenses | RM5,000 |
| NET PROFIT | RM8,000 |
Daripada laporan ini kita boleh melihat:
Sales / Revenue = RM20,000
tetapi selepas mengambil kira kos dan perbelanjaan dalam contoh:
Net Profit = RM8,000.
Inilah antara tujuan utama belajar cara membuat akaun perniagaan: bukan sekadar mengetahui berapa banyak duit masuk, tetapi memahami prestasi kewangan sebenar bisnes.
Contoh Akaun Perniagaan Dari Sales Sampai Profit
Sekarang kita gabungkan konsep tadi menggunakan satu contoh mudah.
Katakan sebuah perniagaan servis mempunyai jualan sebanyak RM30,000 untuk satu bulan.
| Perkara | Jumlah |
|---|---|
| Sales | RM30,000 |
| Supplier / Kos berkaitan | RM5,000 |
| Marketing | RM4,000 |
| Gaji | RM8,000 |
| Sewa | RM2,000 |
| Software | RM500 |
| Utilities | RM500 |
| Jumlah Kos / Perbelanjaan Dalam Contoh | RM20,000 |
| Baki Selepas Kos / Perbelanjaan Contoh | RM10,000 |
Secara matematik mudah:
RM30,000 − RM20,000 = RM10,000
Namun, akaun sebenar mungkin mempunyai klasifikasi dan pelarasan lain seperti aset, liabiliti, depreciation, accrual dan perkara berkaitan.
Contoh ini bertujuan menunjukkan kenapa jumlah sales sahaja tidak mencukupi untuk menentukan prestasi kewangan sebenar.
Boleh Buat Akaun Perniagaan Guna Excel?
Boleh, terutama jika transaksi masih sedikit dan struktur bisnes tidak kompleks.
Spreadsheet boleh digunakan untuk merekod perkara asas seperti jualan, perbelanjaan, pelanggan, supplier, invoice dan pergerakan tunai.
Namun, apabila transaksi meningkat, proses manual boleh menjadi semakin sukar untuk diurus.
| Spreadsheet | Accounting Software |
|---|---|
| Sesuai untuk rekod yang mudah | Lebih sesuai apabila transaksi meningkat |
| Banyak proses dilakukan secara manual | Sesetengah proses boleh distruktur atau diautomasi |
| Reporting perlu dibina sendiri | Biasanya mempunyai fungsi reporting |
| Boleh menjadi sukar apabila data semakin banyak | Direka untuk mengurus rekod accounting dengan lebih sistematik |
Walau apa pun sistem yang digunakan, prinsipnya tetap sama:
Data yang dimasukkan perlu tepat dan transaksi perlu dikategorikan dengan betul.
Profit dan Cash Flow Bukan Benda Yang Sama
Apabila belajar cara membuat akaun perniagaan, satu konsep yang sangat penting ialah perbezaan antara profit dan cash flow.
Contohnya:
| Perkara | Jumlah |
|---|---|
| Sales direkod | RM50,000 |
| Bayaran pelanggan yang sudah diterima | RM20,000 |
| Belum diterima daripada pelanggan | RM30,000 |
Walaupun jumlah jualan dalam contoh ialah RM50,000, hanya RM20,000 yang sudah diterima.
Itulah sebabnya sesebuah bisnes boleh mencatatkan jualan yang tinggi tetapi masih mengalami tekanan cash flow.
Profit mengukur keuntungan bagi sesuatu tempoh, manakala cash flow melihat pergerakan tunai masuk dan keluar.
Kesalahan Biasa Bila Buat Akaun Perniagaan Sendiri
Walaupun anda sudah memahami asas cara membuat akaun perniagaan, beberapa kesalahan mudah masih boleh menyebabkan rekod menjadi tidak teratur.
1. Campurkan Duit Peribadi dan Bisnes
Ini menyebabkan transaksi semakin sukar dikenal pasti dan dikategorikan.
2. Tidak Simpan Resit dan Invoice
Bank statement menunjukkan transaksi berlaku, tetapi tidak semestinya menerangkan tujuan sebenar transaksi tersebut.
3. Hanya Rekod Sales
Sales sahaja tidak menunjukkan keuntungan sebenar perniagaan.
4. Anggap Semua Duit Masuk Sebagai Sales
Modal daripada pemilik atau pinjaman yang diterima tidak semestinya merupakan revenue.
5. Anggap Semua Duit Keluar Sebagai Expense
Pembelian aset, pembayaran pinjaman dan transaksi lain mungkin mempunyai treatment perakaunan yang berbeza.
6. Tidak Buat Bank Reconciliation
Kesalahan atau transaksi yang tertinggal mungkin tidak dikenal pasti untuk tempoh yang lama.
7. Tunggu Hujung Tahun Baru Buat Akaun
Semakin lama transaksi dibiarkan, semakin banyak dokumen yang perlu dicari dan transaksi yang perlu dikenal pasti semula.
Berapa Kerap Patut Update Akaun Perniagaan?
Ia bergantung kepada jumlah transaksi dan keperluan perniagaan.
Tetapi cuba lihat contoh berikut.
| Tempoh Tidak Dikemas Kini | 500 Transaksi Sebulan |
|---|---|
| 1 bulan | 500 transaksi |
| 3 bulan | 1,500 transaksi |
| 6 bulan | 3,000 transaksi |
| 12 bulan | 6,000 transaksi |
Jika anda menunggu enam bulan, anda mungkin perlu menyemak sehingga 3,000 transaksi sekaligus.
Sebab itu pengemaskinian secara berkala boleh menjadikan proses lebih terkawal dan membantu mengenal pasti dokumen yang hilang atau transaksi yang tidak jelas dengan lebih awal.
Enterprise Pun Perlu Buat Akaun?
Ya. Walaupun struktur enterprise berbeza daripada Sdn Bhd, pemilik perniagaan tetap perlu mempunyai rekod kewangan yang teratur.
Rekod kewangan juga membantu pemilik memahami keadaan sebenar bisnes dan menyediakan maklumat yang diperlukan untuk urusan berkaitan percukaian.
Jangan tunggu sehingga perniagaan menjadi besar sebelum mula membina sistem rekod yang baik.
Lebih mudah membina proses sejak jumlah transaksi masih kecil berbanding cuba menyusun semula ribuan transaksi kemudian.
Bila Patut Serahkan Akaun Kepada Accountant?
Mengetahui cara membuat akaun perniagaan tidak bermaksud anda mesti melakukan semuanya sendiri selama-lamanya.
Pertimbangkan mendapatkan bantuan apabila:
- transaksi sudah terlalu banyak;
- akaun tertunggak beberapa bulan;
- anda tidak pasti cara mengkategorikan transaksi;
- bank reconciliation tidak sepadan;
- mempunyai ramai pelanggan dan supplier;
- memerlukan laporan kewangan;
- urusan percukaian semakin kompleks; atau
- bookkeeping mengambil terlalu banyak masa pemilik.
Contohnya, jika pemilik menghabiskan 15 jam setiap bulan untuk menyusun transaksi sedangkan masa tersebut boleh digunakan untuk mendapatkan pelanggan atau mengurus operasi, outsource accounting boleh menjadi salah satu pilihan yang dipertimbangkan.
Boleh Ke Outsource Akaun Perniagaan?
Ya.
Perniagaan tidak semestinya perlu mengambil full-time accountant sejak awal.
Salah satu pilihan ialah menggunakan outsource accounting, di mana fungsi accounting tertentu diserahkan kepada penyedia perkhidmatan luar berdasarkan skop yang dipersetujui.
Antara skop perkhidmatan yang boleh berkaitan termasuk:
- bookkeeping;
- bank reconciliation;
- payroll summary;
- tax planning consultation;
- tax review; dan
- penyediaan schedule kewangan tertentu.
Pilihan antara mengurus sendiri, mengambil staf atau outsource bergantung kepada jumlah kerja dan keperluan syarikat.
Checklist Cara Membuat Akaun Perniagaan Setiap Bulan
Selepas memahami keseluruhan proses, anda boleh gunakan checklist ringkas ini pada setiap bulan.
| Checklist Bulanan | Status |
|---|---|
| Semua sales sudah direkod | ☐ |
| Semua expenses sudah direkod | ☐ |
| Resit dan invoice sudah disusun | ☐ |
| Bank reconciliation sudah dibuat | ☐ |
| Outstanding customer sudah disemak | ☐ |
| Outstanding supplier sudah disemak | ☐ |
| Profit & Loss sudah disemak | ☐ |
Jika kebanyakan perkara dalam checklist ini sukar diselesaikan setiap bulan, proses accounting perniagaan mungkin perlu disusun semula.
Soalan Lazim Tentang Cara Membuat Akaun Perniagaan
Macam Mana Nak Mula Buat Akaun Perniagaan?
Mulakan dengan mengasingkan transaksi bisnes dan peribadi, kumpulkan dokumen, rekod semua jualan dan perbelanjaan, kategorikan transaksi dengan betul dan lakukan bank reconciliation secara berkala. Selepas rekod tersusun, maklumat tersebut boleh digunakan untuk menyediakan laporan kewangan.
Boleh Buat Akaun Perniagaan Sendiri?
Boleh, terutamanya jika transaksi masih sedikit dan anda memahami asas bookkeeping.
Apabila transaksi menjadi semakin kompleks atau anda tidak pasti mengenai treatment perakaunan dan percukaian, mendapatkan bantuan profesional boleh dipertimbangkan.
Boleh Buat Akaun Perniagaan Guna Excel?
Boleh. Spreadsheet boleh digunakan untuk rekod yang mudah.
Apabila jumlah transaksi meningkat, accounting software mungkin membantu mengurus rekod dan reporting dengan lebih sistematik.
Apa Yang Perlu Direkod Dalam Akaun Bisnes?
Antaranya ialah jualan, pembelian, perbelanjaan, transaksi bank, aset, liabiliti, receivables, payables dan transaksi lain yang berkaitan dengan perniagaan.
Apa Beza Sales Dengan Profit?
Sales ialah hasil jualan yang dijana oleh perniagaan.
Profit pula mengambil kira kos dan perbelanjaan berkaitan. Sebab itu jumlah sales yang tinggi tidak semestinya bermaksud keuntungan juga tinggi.
Apa Beza Profit Dengan Cash Flow?
Profit mengukur keuntungan bagi sesuatu tempoh, manakala cash flow melihat pergerakan tunai masuk dan keluar.
Sebuah perniagaan boleh mencatatkan keuntungan tetapi masih mempunyai cash flow yang ketat jika pelanggan belum membuat pembayaran.
Perlu Simpan Resit Untuk Buat Akaun Perniagaan?
Dokumen sokongan transaksi penting dalam penyediaan rekod perniagaan.
Wujudkan sistem penyimpanan invoice, resit, bank statement dan dokumen berkaitan secara konsisten serta patuhi keperluan penyimpanan rekod yang terpakai.
Berapa Kerap Akaun Bisnes Perlu Dikemas Kini?
Ia bergantung kepada jumlah transaksi dan keperluan perniagaan.
Semakin tinggi volume transaksi, semakin penting untuk rekod dikemas kini secara konsisten supaya kesalahan atau dokumen yang hilang dapat dikenal pasti lebih awal.
Tak Sempat Buat Akaun Perniagaan Sendiri?
Memahami cara membuat akaun perniagaan tetap penting walaupun akhirnya anda memilih untuk menyerahkan kerja accounting kepada pihak lain.
Sebagai pemilik bisnes, sekurang-kurangnya anda patut memahami aliran asas berikut:
Sales → Kos → Expenses → Profit → Cash Flow
Apabila nombor ini jelas, anda mempunyai maklumat yang lebih baik untuk menilai prestasi dan membuat keputusan berkaitan perniagaan.
TENGKU AZRUL & CO (TAZC) menyediakan perkhidmatan outsource accounting termasuk bookkeeping, bank reconciliation, payroll summary, tax planning consultation, tax review dan perkhidmatan berkaitan.
Jika akaun perniagaan anda sudah tertunggak atau anda mahu pengurusan rekod kewangan yang lebih sistematik, dapatkan konsultasi untuk memahami skop perkhidmatan yang sesuai dengan keadaan bisnes anda.