Jika anda baru menguruskan cukai untuk sebuah Sdn Bhd, anda mungkin tertanya-tanya apa itu CP204 dan mengapa syarikat perlu membuat bayaran cukai walaupun akaun tahunan masih belum dimuktamadkan.
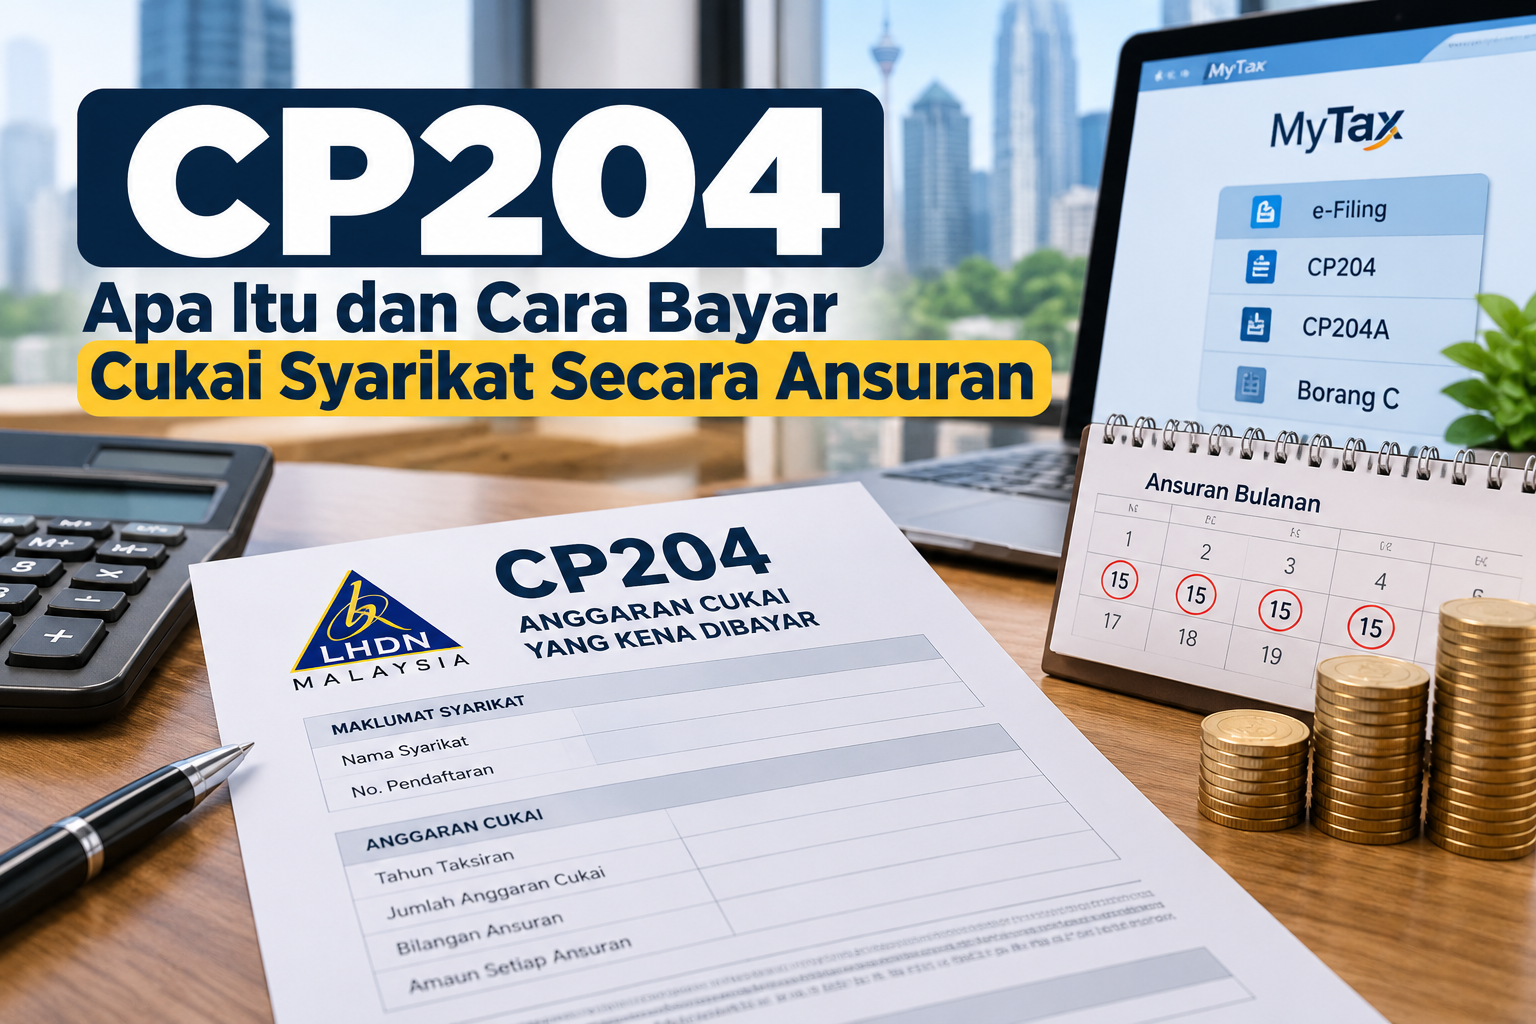
Secara ringkas, CP204 ialah borang anggaran cukai yang kena dibayar bagi sesuatu tahun taksiran. Melalui anggaran ini, syarikat membuat bayaran cukai secara ansuran mengikut jadual yang ditetapkan oleh Lembaga Hasil Dalam Negeri Malaysia (HASiL).
Memahami proses ini penting kerana syarikat bukan sahaja perlu mengemukakan anggaran dalam tempoh yang ditetapkan, malah perlu memastikan bayaran ansuran dibuat tepat pada masanya dan anggaran dikemas kini jika prestasi kewangan syarikat berubah.
Apa Itu CP204?
Untuk memahami apa itu CP204, ia perlu dilihat sebagai sebahagian daripada sistem pembayaran cukai syarikat secara ansuran.
CP204 ialah Borang Anggaran Cukai Yang Kena Dibayar. HASiL menetapkan bahawa syarikat, Perkongsian Liabiliti Terhad (PLT), badan amanah dan koperasi perlu mengemukakan anggaran cukai bagi setiap tahun taksiran dan membayar anggaran tersebut mengikut jadual yang ditetapkan.
Bagi syarikat, CP204 dan borang pindaan CP204A perlu dikemukakan secara e-Filing.
Secara mudah, proses cukai ini boleh difahami seperti berikut:
| Proses | Fungsi |
|---|---|
| CP204 | Mengemukakan anggaran cukai yang kena dibayar |
| Bayaran ansuran | Membayar anggaran cukai secara berperingkat |
| CP204A | Meminda anggaran cukai yang telah dikemukakan |
| e-C | Mengemukakan Borang Nyata Cukai Pendapatan syarikat |
Siapa yang Perlu Mengemukakan CP204?
Selepas mengetahui apa itu CP204, perkara seterusnya ialah menentukan sama ada ia terpakai kepada entiti anda.
Menurut HASiL, kategori pembayar cukai yang dikehendaki mengemukakan anggaran cukai termasuk:
- Syarikat
- Perkongsian Liabiliti Terhad (PLT)
- Badan amanah
- Koperasi
Terdapat pengecualian bagi keadaan tertentu. Sebagai contoh, laman cukai korporat HASiL menyatakan bahawa syarikat dorman tidak perlu mengemukakan e-CP204 tetapi masih perlu mengemukakan Borang e-C setiap tahun.
Oleh sebab keadaan setiap syarikat berbeza, status operasi dan kelayakan pengecualian perlu dikenal pasti sebelum menentukan tanggungjawab cukai syarikat.
Bila CP204 Perlu Dihantar?
Tarikh pengemukaan bergantung kepada sama ada syarikat tersebut baru memulakan operasi atau telah beroperasi.
Bagi syarikat baharu, CP204 perlu dikemukakan dalam tempoh tiga bulan pertama dari tarikh permulaan operasi. Bagi syarikat sedia ada pula, anggaran perlu dikemukakan 30 hari sebelum bermulanya tempoh asas.
| Kategori | Tempoh Pengemukaan |
|---|---|
| Syarikat baharu | Dalam tempoh 3 bulan pertama dari tarikh permulaan operasi |
| Syarikat sedia ada | 30 hari sebelum bermulanya tempoh asas |
Tarikh sebenar syarikat boleh berbeza kerana ia bergantung kepada tempoh perakaunan dan tempoh asas masing-masing.
Bilakah Bayaran Ansuran Bermula?
Memahami apa itu CP204 juga bermaksud memahami bahawa cukai yang dianggarkan tidak semestinya dibayar sekaligus.
Bagi syarikat sedia ada, ansuran bermula pada bulan kedua dalam tempoh asas. Bagi syarikat baharu pula, bayaran anggaran cukai bermula pada bulan keenam tempoh asas.
| Kategori Syarikat | Bayaran Ansuran Bermula |
|---|---|
| Syarikat sedia ada | Bulan ke-2 tempoh asas |
| Syarikat baharu | Bulan ke-6 tempoh asas |
Bayaran ansuran perlu dibuat sebelum atau pada 15 haribulan bagi bulan berkenaan.
Bagaimana Cara Kira Ansuran CP204?
Amaun ansuran bergantung kepada anggaran cukai yang kena dibayar dan bilangan ansuran dalam tempoh asas.
Sebagai contoh, katakan sebuah syarikat mempunyai anggaran cukai sebanyak RM60,000 dan jumlah tersebut dibahagikan kepada 12 ansuran:
RM60,000 ÷ 12 = RM5,000
Maka bayaran ansuran ialah RM5,000 bagi setiap ansuran.
HASiL turut menerangkan bahawa jika terdapat nilai sen selepas anggaran cukai dibahagikan dengan bilangan ansuran, nilai tersebut perlu ditambah kepada ansuran terakhir.
Contoh Jadual Bayaran CP204
Untuk lebih memahami apa itu CP204 dari sudut praktikal, berikut ialah contoh syarikat sedia ada dengan tempoh asas 1 Januari hingga 31 Disember dan anggaran cukai RM60,000.
Bayaran pertama bermula pada bulan kedua tempoh asas.
| Ansuran | Tarikh Bayaran | Amaun |
|---|---|---|
| 1 | 15 Februari | RM5,000 |
| 2 | 15 Mac | RM5,000 |
| 3 | 15 April | RM5,000 |
| 4 | 15 Mei | RM5,000 |
| 5 | 15 Jun | RM5,000 |
| 6 | 15 Julai | RM5,000 |
| 7 | 15 Ogos | RM5,000 |
| 8 | 15 September | RM5,000 |
| 9 | 15 Oktober | RM5,000 |
| 10 | 15 November | RM5,000 |
| 11 | 15 Disember | RM5,000 |
| 12 | 15 Januari tahun berikutnya | RM5,000 |
Contoh rasmi HASiL turut menunjukkan struktur 12 ansuran bagi syarikat yang sedang beroperasi dengan tempoh asas 1 Januari hingga 31 Disember.
Berapa Jumlah Minimum Anggaran Cukai?
Bagi syarikat sedia ada, anggaran cukai untuk sesuatu tahun taksiran tidak boleh ditentukan sesuka hati.
HASiL menetapkan bahawa anggaran tersebut hendaklah sekurang-kurangnya 85% daripada anggaran cukai dipinda bagi tahun taksiran sebelumnya. Jika tiada pindaan dibuat pada tahun sebelumnya, perbandingan dibuat terhadap anggaran cukai asal bagi tahun tersebut.
Peraturan ini perlu diambil kira apabila syarikat menyediakan anggaran bagi tahun taksiran berikutnya.
Apa Itu CP204A?
Selain mengetahui apa itu CP204, pemilik syarikat juga perlu memahami CP204A.
CP204A ialah borang yang digunakan untuk membuat pindaan terhadap anggaran cukai yang telah dikemukakan.
Pindaan mungkin diperlukan apabila prestasi sebenar syarikat berubah. Contohnya, keuntungan syarikat mungkin meningkat atau menurun dengan ketara berbanding jangkaan ketika anggaran asal disediakan.
HASiL membenarkan pindaan dibuat pada:
- Bulan ke-6;
- Bulan ke-9;
- Bulan ke-11; atau
- Ketiga-tiga bulan tersebut dalam tempoh asas.
Jika pindaan dibuat pada bulan ke-6, syarikat boleh memilih supaya ansuran baharu berkuat kuasa pada ansuran ke-5 atau ke-6. Bagi pindaan bulan ke-9, ia boleh bermula pada ansuran ke-8 atau ke-9. Pindaan bulan ke-11 pula berkuat kuasa pada ansuran ke-11.
Apa Berlaku Jika Anggaran Cukai Terlalu Rendah?
Anggaran cukai perlu dibuat berdasarkan angka kewangan yang munasabah.
Jika perbezaan antara cukai sebenar dengan anggaran cukai dipinda, atau anggaran asal jika tiada pindaan dibuat, melebihi 30% daripada cukai sebenar, kenaikan cukai sebanyak 10% boleh dikenakan ke atas bahagian perbezaan yang melebihi had 30% tersebut.
Contohnya, syarikat mungkin membuat anggaran berdasarkan keuntungan yang rendah pada awal tahun. Namun, jualan meningkat dengan ketara beberapa bulan kemudian.
Dalam keadaan seperti ini, syarikat perlu menilai semula anggaran dan mempertimbangkan pindaan dalam tempoh CP204A yang dibenarkan.
Rekod kewangan yang sentiasa dikemas kini membantu syarikat membuat anggaran berdasarkan kedudukan sebenar perniagaan. Jika akaun perniagaan anda masih belum tersusun, anda boleh membaca panduan cara membuat akaun perniagaan.
Apa Berlaku Jika Lewat Bayar Ansuran?
Mengetahui apa itu CP204 sahaja tidak mencukupi jika jadual pembayaran tidak dipantau.
Setiap ansuran perlu dibayar sebelum atau pada 15 haribulan bagi bulan yang berkenaan.
Syarikat sebaiknya mempunyai jadual dalaman untuk memantau tarikh bayaran supaya ansuran tidak terlepas, terutama apabila terdapat banyak tanggungjawab kewangan lain yang perlu diurus setiap bulan.
Apa Berlaku Jika CP204 Tidak Dikemukakan?
Kegagalan mengemukakan CP204 boleh membawa implikasi kepada syarikat.
Jika syarikat, PLT, badan amanah atau koperasi gagal mengemukakannya, Ketua Pengarah Hasil Dalam Negeri boleh menetapkan amaun anggaran cukai melalui Notis Bayaran Ansuran CP205.
Tindakan pendakwaan juga boleh diambil di bawah perenggan 120(1)(f) Akta Cukai Pendapatan 1967. HASiL menyatakan bahawa jika disabitkan, denda boleh dikenakan antara RM200 hingga RM20,000, penjara tidak melebihi enam bulan, atau kedua-duanya.
CP204, CP204A dan Borang e-C: Apa Perbezaannya?
Ketiga-tiganya berkaitan dengan cukai syarikat tetapi mempunyai fungsi yang berbeza.
| Borang | Fungsi | Tujuan Utama |
|---|---|---|
| CP204 | Anggaran cukai | Menentukan anggaran cukai yang akan dibayar secara ansuran |
| CP204A | Pindaan anggaran | Mengemas kini anggaran yang telah dikemukakan |
| e-C | Borang nyata cukai pendapatan syarikat | Mengemukakan cukai pendapatan syarikat bagi tahun taksiran |
Syarikat perlu mengemukakan Borang e-C dalam tempoh tujuh bulan selepas tarikh penutupan tempoh perakaunan.
Kenapa Akaun Syarikat Penting untuk CP204?
Apabila memahami apa itu CP204, jelas bahawa proses ini berkait rapat dengan rekod kewangan syarikat.
Anggaran cukai yang baik memerlukan maklumat kewangan yang terkini. Antaranya:
- Jumlah jualan semasa
- Perbelanjaan perniagaan
- Keuntungan atau kerugian
- Perbelanjaan yang dibenarkan untuk tujuan cukai
- Jangkaan prestasi bagi baki tahun kewangan
Jika akaun hanya disediakan sekali setahun selepas tahun kewangan berakhir, pengurusan mungkin sukar mengetahui sama ada anggaran cukai masih munasabah.
Pengurusan akaun secara berkala membolehkan prestasi kewangan dipantau sebelum tempoh pindaan anggaran berakhir.
Untuk mengetahui bila perniagaan mungkin memerlukan bantuan profesional, baca 15 tanda anda memerlukan perkhidmatan perakaunan.
Adakah CP204 Sama dengan Bayaran Cukai Sebenar?
Tidak.
CP204 merupakan anggaran cukai yang kena dibayar, manakala jumlah cukai sebenar syarikat ditentukan berdasarkan pengiraan cukai bagi tahun taksiran berkenaan.
Sebagai contoh:
| Cukai sebenar syarikat | RM70,000 |
|---|---|
| Ansuran cukai telah dibayar | RM60,000 |
| Baki | RM10,000 |
Dalam contoh tersebut, syarikat masih mempunyai baki RM10,000 selepas mengambil kira ansuran yang telah dibayar.
Kesilapan yang Perlu Dielakkan
Selepas memahami apa itu CP204, beberapa kesilapan pengurusan cukai boleh dielakkan dengan pemantauan yang lebih baik.
Antaranya ialah:
- Terlepas tarikh pengemukaan anggaran
- Tidak menyediakan anggaran berdasarkan kedudukan kewangan syarikat
- Terlepas tarikh bayaran ansuran
- Tidak memantau perubahan keuntungan sepanjang tahun
- Tidak mempertimbangkan CP204A apabila prestasi syarikat berubah
- Menunggu sehingga akaun tahunan siap sebelum menyemak kedudukan cukai
- Tidak menyimpan rekod kewangan yang lengkap
HASiL turut menyatakan bahawa rekod dan buku akaun perlu disimpan selama tujuh tahun bagi tujuan semakan.
Jika syarikat anda masih belum mempunyai sistem akaun yang teratur, anda boleh mendapatkan gambaran lebih lanjut melalui panduan servis akaun untuk bisnes.
Soalan Lazim Tentang CP204
Apa itu CP204?
CP204 ialah borang anggaran cukai yang kena dibayar bagi sesuatu tahun taksiran. Syarikat dan beberapa kategori entiti lain perlu mengemukakan anggaran tersebut serta membuat bayaran mengikut jadual yang ditetapkan oleh HASiL.
Adakah CP204 cukai tambahan?
Tidak. Ia merupakan mekanisme anggaran dan pembayaran cukai secara ansuran, bukannya cukai tambahan yang berasingan.
Bilakah syarikat baharu perlu mengemukakan CP204?
Syarikat baharu perlu mengemukakannya dalam tempoh tiga bulan pertama dari tarikh permulaan operasi.
Bilakah syarikat sedia ada perlu mengemukakan CP204?
Bagi syarikat sedia ada, pengemukaan perlu dibuat 30 hari sebelum bermulanya tempoh asas.
Bila ansuran cukai perlu dibayar?
Syarikat sedia ada mula membuat ansuran pada bulan kedua tempoh asas, manakala syarikat baharu bermula pada bulan keenam. Bayaran dibuat sebelum atau pada 15 haribulan.
Apa itu CP204A?
CP204A digunakan untuk meminda anggaran cukai yang telah dikemukakan. Pindaan dibenarkan pada bulan ke-6, ke-9 atau ke-11 dalam tempoh asas.
Adakah syarikat dorman perlu hantar CP204?
Laman cukai korporat HASiL menyatakan syarikat dorman tidak perlu menghantar e-CP204 tetapi masih perlu mengemukakan e-C setiap tahun.
Kesimpulan
Memahami apa itu CP204 membantu pemilik dan pengarah syarikat merancang tanggungjawab cukai dengan lebih baik. Ia bukan sekadar satu borang cukai, tetapi sebahagian daripada proses menganggarkan dan membayar cukai syarikat secara ansuran.
Rekod akaun yang sentiasa dikemas kini juga memudahkan syarikat menilai sama ada anggaran asal masih sesuai atau perlu dipinda melalui CP204A.
Jika anda menguruskan Sdn Bhd dan memerlukan bantuan berkaitan akaun syarikat, cukai, CP204 atau pematuhan syarikat, TAZC boleh membantu anda menguruskan perkara tersebut dengan lebih teratur.
Tak pasti berapa anggaran cukai yang perlu dibuat untuk syarikat anda? Hubungi TAZC melalui WhatsApp untuk berbincang dengan team kami.