Ramai pemilik Enterprise tahu mereka perlu membayar cukai, tetapi masih keliru bagaimana cukai Enterprise sebenarnya dikira.
Adakah cukai dikira berdasarkan jumlah sales? Adakah Enterprise mempunyai kadar cukai syarikat sendiri? Boleh ke kos iklan, sewa kedai dan gaji pekerja ditolak sebelum cukai dikira?
Jawapan paling penting ialah:
Bagi milikan tunggal, Enterprise tidak dikenakan cukai seperti sebuah Sdn Bhd. Keuntungan daripada perniagaan merupakan pendapatan individu pemilik dan tertakluk kepada cukai pendapatan individu. HASiL menyenaraikan keuntungan daripada milikan tunggal/bekerja sendiri sebagai pendapatan perniagaan yang dikenakan cukai.
Sebab itu jumlah jualan RM100,000 tidak bermaksud anda perlu membayar cukai atas keseluruhan RM100,000.
Mari kita fahami bagaimana pengiraan ini berfungsi.
Apa Itu Cukai Enterprise?
Istilah cukai Enterprise biasanya merujuk kepada cukai pendapatan yang berkaitan dengan keuntungan daripada perniagaan milikan tunggal.
Contohnya:
AZMAN TRADING
mungkin didaftarkan sebagai sebuah milikan tunggal.
Walaupun perniagaan mempunyai nama sendiri, keuntungan daripada perniagaan tersebut dilaporkan sebagai pendapatan perniagaan individu pemilik.
HASiL menetapkan bahawa individu pemastautin yang mempunyai punca pendapatan perniagaan menggunakan Borang B, bukannya Borang BE.
Enterprise Kena Bayar Cukai Ke?
Ya, keuntungan daripada menjalankan perniagaan merupakan pendapatan yang boleh dikenakan cukai.
Ini termasuk pelbagai bentuk perniagaan seperti perniagaan runcit, online business, komisen, stokis, content creator, pertanian, klinik dan perkhidmatan profesional. Malah HASiL menjelaskan bahawa pendapatan daripada aktiviti perniagaan yang tidak didaftarkan dengan pihak berkuasa juga boleh menjadi pendapatan yang dikenakan cukai.
Tetapi ada satu perkara penting:
Cukai bukan semata-mata dikira berdasarkan sales.
Kita perlu melihat pendapatan dan perbelanjaan perniagaan yang berkaitan sebelum menentukan pendapatan yang dikenakan cukai.
Cukai Enterprise Dikira Daripada Sales atau Untung?
Secara asasnya, cukai pendapatan perniagaan mengambil kira keuntungan/pendapatan perniagaan selepas pelarasan cukai yang berkaitan, bukannya mengenakan kadar cukai terus kepada keseluruhan sales.
Contoh mudah:
| Perkara | Jumlah |
|---|---|
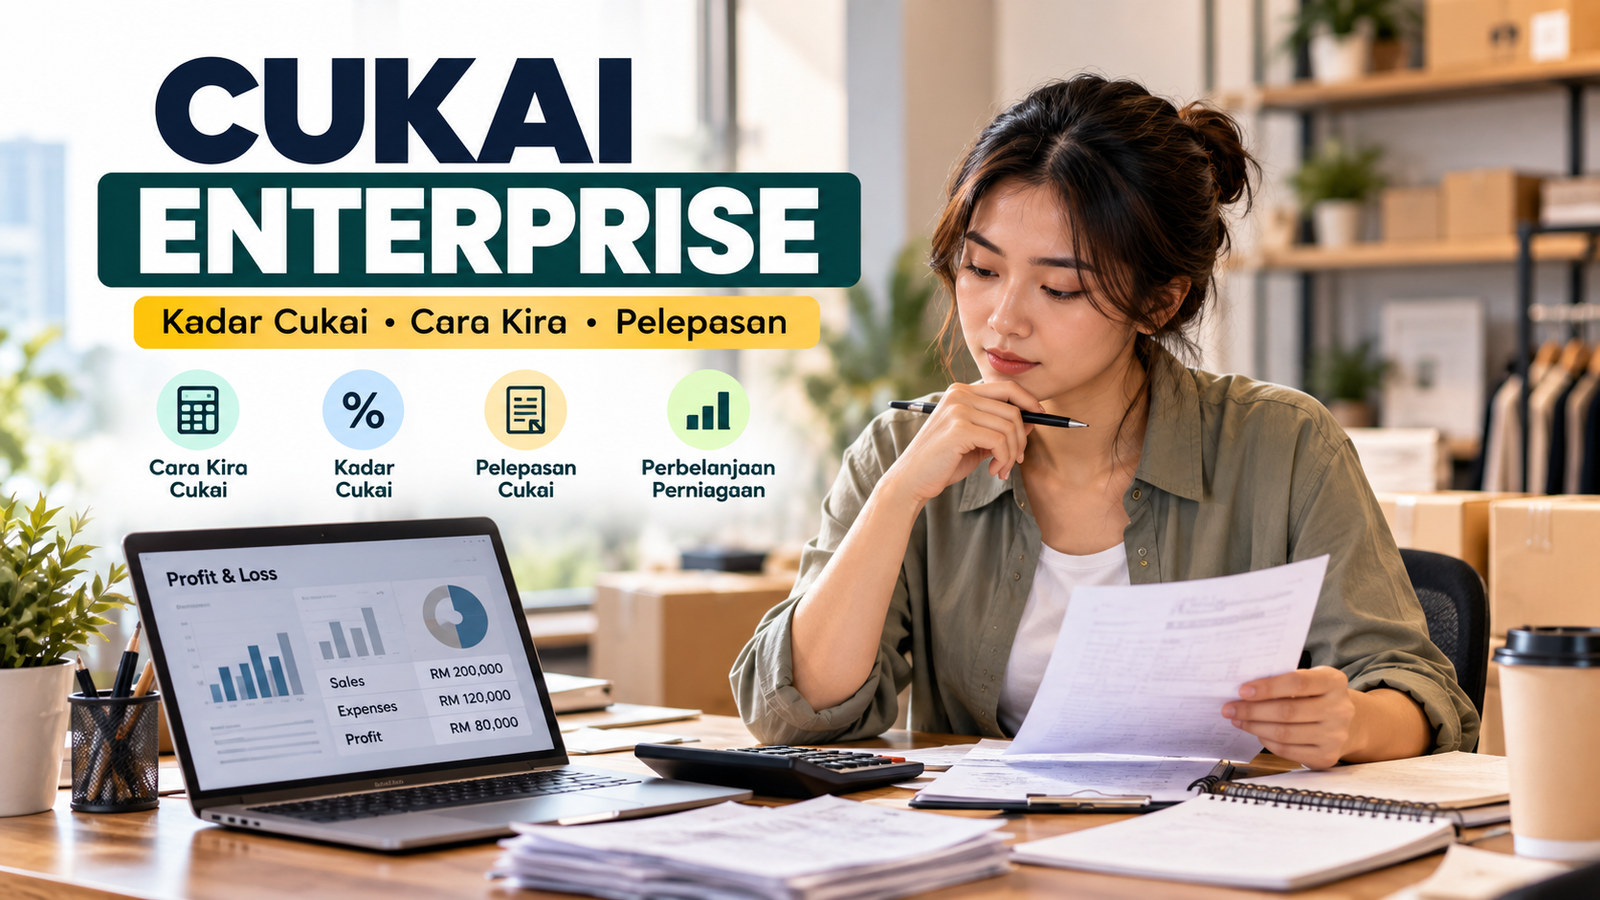
| Jumlah jualan | RM200,000 |
| Kos & perbelanjaan perniagaan | RM120,000 |
| Keuntungan | RM80,000 |
Dalam contoh ringkas ini, sales ialah RM200,000, tetapi keuntungan perniagaan hanya RM80,000.
Namun, jangan terus menganggap RM80,000 itu ialah angka akhir pendapatan bercukai. Pengiraan cukai sebenar boleh melibatkan pelarasan perbelanjaan yang dibenarkan/tidak dibenarkan, elaun modal, pendapatan lain, pelepasan individu dan perkara berkaitan.
Kadar Cukai Enterprise
Ini bahagian yang sering mengelirukan pemilik bisnes.
Tiada satu kadar tetap seperti “cukai Enterprise = 15%”.
Bagi milikan tunggal yang dimiliki individu bermastautin, pendapatan perniagaan akhirnya tertakluk kepada kadar cukai individu secara progresif. HASiL menerangkan individu bermastautin dikenakan kadar berskala dan layak kepada pelepasan/potongan yang berkenaan.
Bagi Tahun Taksiran 2025, kadar rasmi yang diterbitkan HASiL adalah seperti berikut:
| Pendapatan Bercukai | Kadar |
|---|---|
| RM0 – RM5,000 | 0% |
| RM5,001 – RM20,000 | 1% |
| RM20,001 – RM35,000 | 3% |
| RM35,001 – RM50,000 | 6% |
| RM50,001 – RM70,000 | 11% |
| RM70,001 – RM100,000 | 19% |
| RM100,001 – RM400,000 | 25% |
| RM400,001 – RM600,000 | 26% |
| RM600,001 – RM2,000,000 | 28% |
| Melebihi RM2,000,000 | 30% |
Penting: kadar ini adalah progresif.
Jika pendapatan bercukai anda RM100,000, ia bukan bermaksud keseluruhan RM100,000 dikenakan kadar 19%. Setiap bahagian pendapatan dikenakan kadar mengikut julatnya.
Contoh Cara Kira Cukai Enterprise
Katakan seorang pemilik Enterprise mempunyai:
Sales setahun: RM200,000
Perbelanjaan perniagaan yang dibenarkan dalam contoh:
- kos barang: RM60,000
- sewa premis: RM18,000
- gaji pekerja: RM24,000
- pengiklanan: RM10,000
- perbelanjaan lain yang dibenarkan: RM8,000
Jumlah:
RM120,000
Maka pengiraan asas:
RM200,000 − RM120,000 = RM80,000
Keuntungan perniagaan asas ialah RM80,000.
Tetapi RM80,000 ini masih bukan bermaksud:
RM80,000 × 19%
kerana kadar cukai individu adalah progresif.
Tambahan pula, pengiraan cukai sebenar mungkin berubah selepas mengambil kira pelarasan cukai, pendapatan lain pemilik, elaun modal, pelepasan individu dan rebat yang layak.
Sebab itu dua pemilik Enterprise dengan sales yang sama tidak semestinya membayar jumlah cukai yang sama.
Perbelanjaan Apa Yang Boleh Ditolak Untuk Cukai Enterprise?
Secara prinsip, perbelanjaan yang dilakukan untuk menghasilkan pendapatan perniagaan boleh dipertimbangkan sebagai perbelanjaan perniagaan yang dibenarkan, tertakluk kepada peraturan percukaian.
HASiL memberikan contoh seperti gaji/upah pekerja, caruman KWSP dan PERKESO pekerja, insurans perniagaan, sewa premis, faedah pinjaman untuk tujuan perniagaan serta pembaikan berkaitan aset yang digunakan dalam perniagaan.
Antara contoh lain yang dinyatakan dalam bahan pendidikan HASiL ialah pengiklanan, percetakan, alat tulis dan perjalanan berkaitan perniagaan.
| Contoh Perbelanjaan | Secara Umum |
|---|---|
| Gaji pekerja | Boleh dipertimbangkan jika memenuhi syarat |
| Sewa premis bisnes | Boleh dipertimbangkan jika berkaitan perniagaan |
| Advertising | Boleh dipertimbangkan jika untuk perniagaan |
| KWSP/PERKESO pekerja | Boleh dipertimbangkan tertakluk kepada syarat |
| Belanja peribadi pemilik | Tidak dibenarkan sebagai belanja perniagaan |
| Gaji pemilik milikan tunggal | Tidak dibenarkan sebagai potongan perniagaan |
Perbelanjaan domestik atau persendirian pula bukan perbelanjaan perniagaan yang boleh dituntut. HASiL juga menyenaraikan gaji pemilik tunggal/rakan kongsi dan cukai pendapatan peribadi sebagai antara perbelanjaan yang tidak dibenarkan.
Beli Laptop, Mesin atau Kenderaan Terus Tolak Sebagai Expense?
Tidak semestinya.
Ini satu lagi kesilapan biasa.
Pembelian aset modal tidak semestinya dilayan sama seperti perbelanjaan operasi biasa. Dalam keadaan yang layak, potongan cukai boleh diberikan melalui mekanisme elaun modal dan bukannya sekadar memasukkan keseluruhan harga pembelian sebagai perbelanjaan biasa.
Contohnya boleh melibatkan aset perniagaan tertentu seperti:
- komputer;
- peralatan pejabat;
- mesin;
- kenderaan tertentu; atau
- peralatan yang digunakan dalam operasi.
Layanan sebenar bergantung kepada jenis aset dan penggunaannya.
Pelepasan Cukai Enterprise: Expense dan Tax Relief Bukan Benda Sama
Ini sangat penting.
Ramai pemilik Enterprise menggunakan perkataan “claim tax” untuk dua perkara berbeza:
1. Perbelanjaan perniagaan
dan
2. Pelepasan cukai individu
Perbelanjaan perniagaan digunakan dalam menentukan pendapatan daripada perniagaan.
Pelepasan cukai individu pula dituntut oleh individu yang layak dalam menentukan pendapatan bercukainya.
Contohnya, HASiL menerbitkan pelepasan individu bagi perkara tertentu seperti KWSP/insurans hayat, PRS, insurans pendidikan/perubatan dan kategori lain, tertakluk kepada syarat dan had bagi tahun taksiran berkenaan.
Jadi:
Advertising bisnes ≠ pelepasan gaya hidup individu
dan
Sewa kedai ≠ personal tax relief
Kedua-duanya boleh memberi kesan kepada pengiraan cukai, tetapi pada peringkat dan berdasarkan peraturan yang berbeza.
Cukai Enterprise LHDN: Borang Apa Yang Perlu Digunakan?
Bagi individu pemastautin yang mempunyai pendapatan perniagaan, borang yang berkaitan ialah Borang B.
Borang BE pula adalah untuk individu pemastautin yang mempunyai pendapatan penggajian dan pendapatan lain tetapi tidak mempunyai punca perniagaan.
Jadi jika seseorang bekerja makan gaji dan pada masa sama menjalankan Enterprise, kewujudan pendapatan perniagaan itu penting dalam menentukan borang cukai yang digunakan.
Bila Perlu Hantar Borang B?
HASiL kini menyatakan tempoh pelaporan asas:
- Borang B secara manual: pada atau sebelum 30 Jun
- Borang e-B secara dalam talian: pada atau sebelum 15 Julai
HASiL turut mengingatkan bahawa tempoh e-Filing tertakluk kepada keadaan semasa dan pembayar cukai patut menyemak Program Memfail Borang Nyata bagi tahun berkaitan.
Sebab itu elakkan tunggu minggu terakhir untuk baru mula mengumpulkan resit dan transaksi setahun.
Cara Daftar Cukai Enterprise
Pemilik Enterprise perlu memastikan kedudukan pendaftaran cukainya dengan HASiL teratur.
HASiL menyatakan individu yang mempunyai jumlah pendapatan melebihi nilai ambang yang ditetapkan dan boleh dikenakan cukai perlu mendaftar fail cukai pendapatan. Pelaporan secara dalam talian pula dibuat melalui sistem MyTax.
Selepas mempunyai nombor cukai, tanggungjawab pembayar cukai termasuk melaporkan pendapatan, perbelanjaan, potongan dan rebat yang berkaitan serta membuat pengiraan cukai.
Berapa Lama Perlu Simpan Resit dan Rekod Enterprise?
Jangan buang semua dokumen selepas submit cukai.
HASiL menyatakan rekod, dokumen dan helaian kerja berkaitan perlu disimpan selama tujuh tahun bagi tujuan semakan atau audit.
Antara dokumen yang wajar disusun ialah:
- invois jualan;
- resit pembelian;
- invoice supplier;
- bank statement;
- rekod payment gateway;
- rekod payroll;
- dokumen aset;
- rekod pinjaman;
- bukti bayaran; dan
- dokumen sokongan lain.
Sebab itu sistem akaun yang kemas sebenarnya membantu urusan cukai.
Cukai Enterprise vs Sdn Bhd: Apa Bezanya?
Perbezaan asasnya ialah siapa yang dikenakan cukai.
Bagi milikan tunggal, keuntungan perniagaan merupakan pendapatan individu pemilik.
Sdn Bhd pula ialah entiti syarikat dan tertakluk kepada sistem cukai korporat. Kadar cukai korporat umum ialah 24%, manakala kadar tertentu yang lebih rendah boleh terpakai kepada syarikat yang memenuhi syarat yang ditetapkan.
Jadi jangan bandingkan seperti ini sahaja:
Enterprise = 30%
Sdn Bhd = 24%
Itu tidak tepat kerana kadar individu adalah progresif dan keadaan setiap pembayar cukai berbeza.
Jika anda mahu melihat perbezaan dari segi cukai, liabiliti, kos dan struktur perniagaan secara keseluruhan, baca panduan Enterprise vs Sdn Bhd yang kami sediakan.
Kesalahan Biasa Pemilik Enterprise Berkaitan Cukai
Antara masalah yang kerap menyebabkan pengiraan cukai menjadi sukar ialah:
- mencampurkan akaun bank personal dan bisnes;
- tidak merekod sales secara lengkap;
- kehilangan resit perbelanjaan;
- menganggap semua duit keluar ialah business expense;
- memasukkan perbelanjaan peribadi sebagai kos bisnes;
- tidak membuat bank reconciliation;
- tidak mempunyai rekod hutang pelanggan dan supplier;
- hanya mula menyediakan akaun apabila tiba musim cukai;
- menganggap sales sebagai keuntungan; dan
- tidak menyimpan dokumen untuk tempoh yang diperlukan.
Bisnes mungkin nampak kecil pada awalnya, tetapi selepas mempunyai ratusan atau ribuan transaksi, membina semula rekod setahun boleh menjadi sangat memakan masa.
Kenapa Akaun Yang Kemas Penting Untuk Cukai Enterprise?
Cukai yang tepat bermula daripada rekod akaun yang tepat.
Bayangkan akaun menunjukkan:
Sales: RM300,000
tetapi RM30,000 transaksi tidak direkodkan dengan betul dan RM20,000 perbelanjaan pula tiada dokumen sokongan yang teratur.
Pengiraan keuntungan akhirnya boleh menjadi tidak tepat.
Sebab itu pemilik Enterprise sepatutnya mempunyai sekurang-kurangnya rekod:
Sales → Expenses → Bank → Receivable → Payable → Profit & Loss
Jika anda belum mempunyai sistem tersebut, anda boleh membaca panduan cara buat akaun perniagaan untuk memahami proses asas merekod kewangan bisnes.
Soalan Lazim Tentang Cukai Enterprise
Enterprise kena bayar cukai ke?
Keuntungan daripada menjalankan perniagaan merupakan pendapatan yang boleh dikenakan cukai. Bagi milikan tunggal, ia dilaporkan sebagai pendapatan perniagaan individu pemilik.
Berapa kadar cukai Enterprise?
Tiada satu kadar tetap khusus bernama “kadar cukai Enterprise”. Bagi pemilik individu bermastautin, cukai dikenakan menggunakan kadar individu progresif yang berkenaan. Jadual rasmi TT 2025 adalah antara 0% hingga 30%.
Cukai Enterprise dikira berdasarkan sales atau keuntungan?
Bukan dengan mengenakan satu kadar terus kepada keseluruhan sales. Pendapatan dan perbelanjaan perniagaan yang dibenarkan serta pelarasan cukai berkaitan perlu diambil kira dalam menentukan pendapatan yang dikenakan cukai.
Borang B atau BE untuk pemilik Enterprise?
Individu pemastautin yang mempunyai punca pendapatan perniagaan menggunakan Borang B. Borang BE adalah bagi individu tanpa punca perniagaan.
Gaji owner Enterprise boleh claim sebagai expense?
HASiL menyenaraikan gaji pemilik tunggal/rakan kongsi sebagai antara perbelanjaan yang tidak dibenarkan sebagai potongan perniagaan.
Boleh claim kos Facebook Ads atau Google Ads?
Perbelanjaan pengiklanan berkaitan perniagaan merupakan antara jenis perbelanjaan yang HASiL senaraikan sebagai perbelanjaan perniagaan yang dibenarkan, tertakluk kepada syarat percukaian dan bukti transaksi yang berkaitan.
Berapa lama rekod cukai perlu disimpan?
HASiL menyatakan rekod, dokumen dan helaian kerja berkaitan perlu disimpan selama tujuh tahun.
Kesimpulan
Memahami cukai Enterprise menjadi lebih mudah apabila anda faham satu prinsip utama:
Enterprise milikan tunggal tidak mempunyai kadar cukai syarikatnya sendiri seperti Sdn Bhd. Keuntungan perniagaan dilaporkan sebagai pendapatan individu pemilik.
Jumlah cukai sebenar pula bergantung kepada keuntungan perniagaan selepas pelarasan yang berkaitan, pendapatan lain, pelepasan yang layak dan kedudukan cukai individu tersebut.
Sebab itu jangan hanya tengok jumlah sales apabila merancang cukai.
Pastikan rekod jualan, perbelanjaan, aset, bank dan dokumen sokongan disimpan dengan teratur supaya pengiraan akaun dan cukai boleh dibuat dengan lebih tepat.
Jika anda perlukan bantuan menyusun akaun, menyemak rekod perniagaan atau menguruskan percukaian Enterprise, TAZC menyediakan perkhidmatan perakaunan dan percukaian untuk membantu pemilik bisnes menguruskan perkara ini dengan lebih teratur.
Hubungi TAZC di whatsapp untuk konsultasi berkaitan Cukai Enterprise